מאת: יהב שפינרד
ליווי משקיעי נדל"ן מקצועי אינו שירות לאיתור 'מציאות', אלא תהליך לניהול סיכונים. בעוד שרוב המשקיעים העצמאיים מתמקדים במחיר הנכס, ההצלחה תלויה דווקא במרכיבים האחרים: בניית תוכנית מימון, ביצוע בדיקת נאותות משפטית ותכנונית, והתאמת העסקה לאסטרטגיה פיננסית כוללת. הפער בין עסקה מוצלחת להפסד של מאות אלפי שקלים נמצא בדיוק בפרטים האלה.
השורה התחתונה: אל תחפש "מלווה" שימצא לך דירה. חפש יועץ אסטרטגי שיבנה איתך תוכנית ויפסול 9 מתוך 10 עסקאות פוטנציאליות כדי להגן על ההון שלך. השירות מתאים למשקיעים עם הון פנוי להשקעה ראשונה או שנייה, שאין להם את הזמן או הרשת המקצועית לנהל תהליך מורכב. הוא פחות מתאים ליזמי נדל"ן מנוסים או למשקיעים שמחפשים רווח מהיר וספקולטיבי.
מה זה בעצם ליווי משקיעי נדל"ן, ומה זה לא?
ליווי משקיעי נדל"ן הוא שירות ניהול פרויקט מקיף, שמטרתו להוביל משקיע מתחילת התהליך ועד סופו בביטחון ובמינימום טעויות. זה מתחיל באפיון צרכים ובניית אסטרטגיה, ממשיך באיתור נכסים מתאימים, ניהול משא ומתן, ביצוע בדיקות מקדימות מעמיקות, גיוס מימון, וליווי עד לחתימת החוזה וקבלת המפתח. המטרה היא לא רק למצוא נכס, אלא לוודא שהעסקה כולה נכונה למשקיע.
חשוב להבדיל בין מלווה משקיעים למתווך דירות. מתווך מייצג בדרך כלל את המוכר, ותפקידו להשיג את המחיר הגבוה ביותר עבור הנכס הספציפי שהוא משווק. מלווה השקעות, לעומת זאת, עובד אך ורק עבור המשקיע (הקונה). הנאמנות שלו נתונה לך בלבד, ותפקידו הוא להגן על האינטרסים שלך, למצוא את העסקה המתאימה ביותר לאסטרטגיה שלך, ובעיקר – למנוע ממך לבצע טעויות.
למה רוב המשקיעים העצמאיים מפסידים כסף (או לא מרוויחים מספיק) בנדל"ן?
הסיבה המרכזית לכשלים בהשקעות נדל"ן היא התמקדות יתר בנכס עצמו ופחות מדי בתהליך ובתמונה הגדולה. משקיעים רבים פועלים מתוך אמוציות, מתאהבים בדירה שראו, ומקבלים החלטות פזיזות. הם מדלגים על שלבים קריטיים, כמו ניתוח שוק מעמיק או בדיקת היבטי מיסוי כמו תשלום עתידי על מס יסף, ומשלמים על כך מחיר יקר בהמשך.
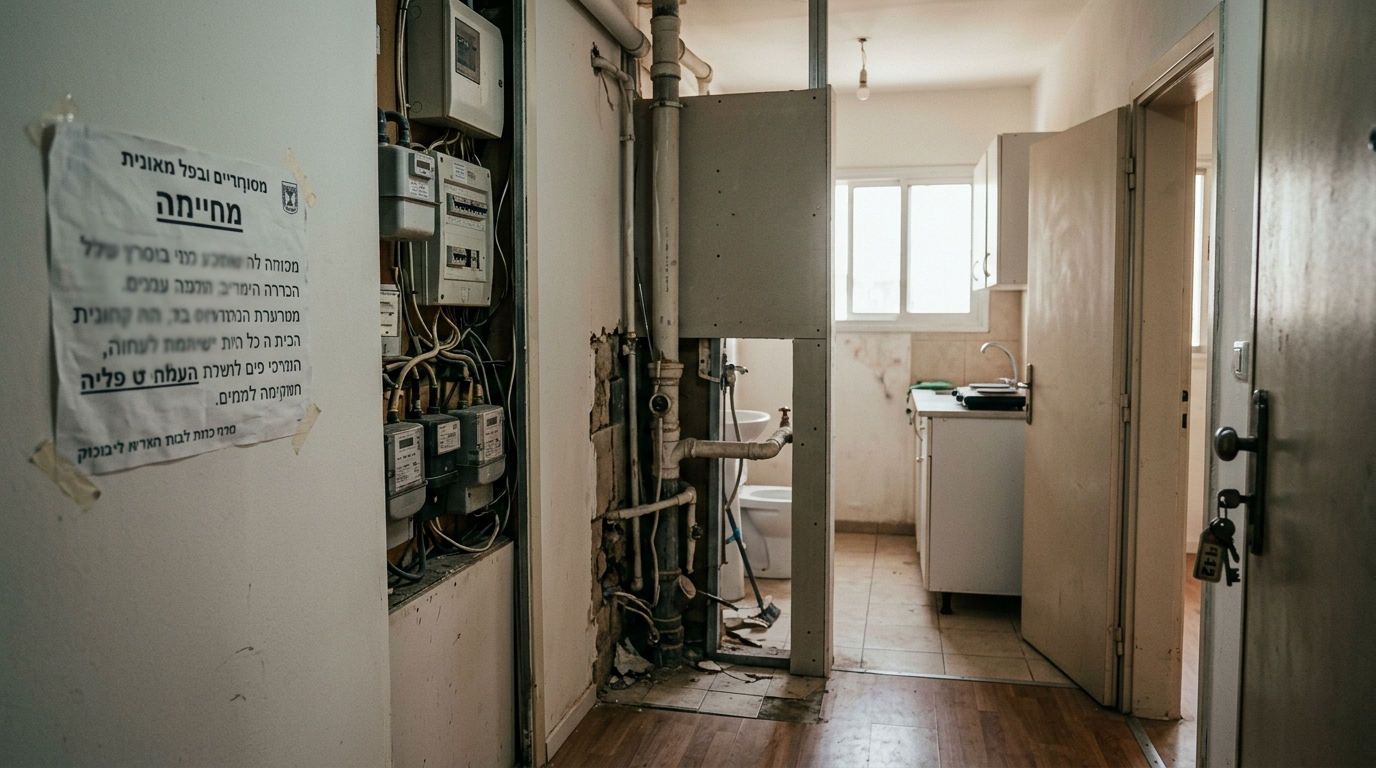
הטעות הנפוצה ביותר היא מה שאנחנו מכנים "ציד מציאות". המשקיע הממוצע מחפש את הדירה שנמכרת "מתחת למחיר השוק". בפועל, רוב הדירות שנמכרות בזול מגיעות עם בעיות נסתרות – משפטיות, תכנוניות או פיזיות – שהופכות אותן ליקרות מאוד בטווח הארוך. משקיע מקצועי לא מחפש מציאות, הוא מחפש ודאות. הוא מעדיף לשלם מחיר שוק הוגן על נכס "נקי" ובעל פוטנציאל אמיתי, מאשר לקנות בזול נכס שיגרור אותו להוצאות לא צפויות ולהליכים משפטיים.
איך נראית בדיקת נאותות שבאמת מגנה על הכסף שלך?
בדיקת נאותות היא הרבה יותר מבדיקה של נסח טאבו. זהו תהליך חקירה מקיף שנועד לחשוף את כל הסיכונים הפוטנציאליים הכרוכים בעסקה. מלווה מקצועי מנהל תהליך כזה באמצעות רשת של אנשי מקצוע, ודואג לבדוק כל היבט של הנכס והסביבה שלו. התהליך כולל מספר רבדים:
- בדיקה משפטית: וידוא שהזכויות בנכס נקיות משעבודים, עיקולים או הערות אזהרה. עורך דין מומחה בודק את היסטוריית הבעלות, הסכמי שיתוף (אם יש), וכל מסמך אחר שעלול להשפיע על העברת הזכויות.
- בדיקה תכנונית: בדיקה בוועדה המקומית לתכנון ובנייה. כאן בודקים את תוכניות המתאר (תב"ע) החלות על האזור, היתרי בנייה קיימים, חריגות בנייה, ותוכניות עתידיות שעשויות להשפיע על ערך הנכס (לטובה או לרעה), כמו פרויקטים של התחדשות עירונית או סלילת כבישים.
- בדיקה פיזית והנדסית: מהנדס בניין או בדק בית מקצועי בודק את מצב התשתיות של הנכס – אינסטלציה, חשמל, איטום, וחוזק המבנה. דוח ליקויים מקצועי יכול לחסוך עשרות אלפי שקלים בשיפוצים לא צפויים, ומהווה כלי חזק במשא ומתן על המחיר.
- בדיקה פיננסית וסביבתית: ניתוח מחירי עסקאות דומות באזור, בחינת פוטנציאל השכירות, הבנת פרופיל השוכרים, ובדיקת תשתיות סביבתיות כמו בתי ספר, תחבורה ציבורית ומרכזים מסחריים. נתונים אלו, שניתן למצוא במקורות כמו הלשכה המרכזית לסטטיסטיקה, הם הבסיס להערכת שווי אמיתית.
מה ההבדל בין אסטרטגיית "תשואה" לאסטרטגיית "השבחה"?
לא כל השקעת נדל"ן מתאימה לכל משקיע. הבחירה באסטרטגיה הנכונה תלויה במטרות שלך, באופק ההשקעה וברמת הסיכון שאתה מוכן לקחת. שתי האסטרטגיות המרכזיות הן השקעה לתשואה שוטפת והשקעה להשבחה (אקזיט). ליווי מקצועי עוזר לך לבחור ולהוציא לפועל את האסטרטגיה המתאימה לך ביותר.
הנה השוואה קצרה:
| פרמטר | אסטרטגיית תשואה | אסטרטגיית השבחה |
|---|---|---|
| המטרה העיקרית | ייצור תזרים מזומנים חודשי חיובי משכר דירה, לאחר כל ההוצאות (משכנתא, אחזקה, מיסים). | רכישת נכס בעל פוטנציאל עליית ערך משמעותי ומכירתו ברווח הון בטווח של מספר שנים. |
| סוג הנכס הטיפוסי | דירות קטנות וזולות יחסית בפריפריה או בשכונות עממיות בערים הגדולות, עם ביקוש גבוה לשכירות. | דירות ישנות באזורי ביקוש עם פוטנציאל להתחדשות עירונית, קרקעות, או נכסים הדורשים שיפוץ מקיף. |
| אופק ההשקעה | טווח ארוך (10+ שנים). | טווח קצר עד בינוני (2-7 שנים). |
| יתרונות | הכנסה פסיבית יציבה, פחות תלות בתנודות השוק לטווח קצר. | פוטנציאל לרווח גבוה בזמן קצר יחסית. |
| חסרונות | התעסקות עם שוכרים ותחזוקה, עליית ערך מתונה יותר. | סיכון גבוה יותר, תלות בתזמון השוק, אין תזרים מזומנים שוטף. |
מעבר לדירה: איך השקעת נדל"ן משתלבת בתכנון פיננסי כולל?
הטעות הגדולה ביותר היא לראות רכישת דירה להשקעה כאירוע מבודד. בפועל, זוהי אחת ההחלטות הפיננסיות המשמעותיות ביותר שתקבל, והיא צריכה להשתלב באסטרטגיית העושר הכוללת שלך. חברות כמו קפטן אינווסט לא מסתכלות רק על הדירה, אלא על כל התמונה הפיננסית שלך.
השקעה בנדל"ן היא חלק מתהליך של אלוקציית נכסים – כלומר, פיזור ההון שלך בין אפיקים שונים (מניות, אג"ח, נדל"ן, השקעות אלטרנטיביות) כדי לנהל סיכון. נדל"ן מציע יתרונות ייחודיים, כמו היכולת להשתמש במינוף (משכנתא) והגנה מסוימת מפני אינפלציה, כפי שמציינים בנתונים של בנק ישראל. עם זאת, זהו נכס לא נזיל, והחזקה בו דורשת ניהול אקטיבי.
שילוב נכון של נדל"ן בתיק ההשקעות יכול להאיץ את הדרך שלך לעצמאות כלכלית. לדוגמה, התזרים מהנכס יכול לממן הפקדות נוספות למכשירים פיננסיים כמו קופת גמל להשקעה או קרן השתלמות, מה שיוצר אפקט ריבית דריבית מואץ. זהו חלק בלתי נפרד מתהליך של תכנון פרישה. במקום להסתמך רק על הפנסיה, אתה בונה לעצמך מקור הכנסה נוסף שאינו תלוי בשוק ההון בלבד.
למשקיעים מתוחכמים יותר, או כאלה המחזיקים במספר נכסים, נכנסים לתמונה גם שיקולים של מבנים משפטיים. למשל, הקמת חברות ארנק להחזקת הנכסים יכולה לייעל את תכנון המס. בנוסף, תכנון העברה בין-דורית של נכסי נדל"ן באמצעות כלים כמו נאמנות משפחתית או ייפוי כוח מתמשך מבטיח שהעושר שיצרת יועבר בצורה חלקה ומסודרת לדור הבא, תוך צמצום חבויות מס עתידיות.
הטעות הקריטית: להתאהב בנכס במקום במספרים
האויב הגדול ביותר של משקיע הנדל"ן הוא האגו והאמוציות שלו. קל מאוד להיסחף, לדמיין את עצמך גר בדירה שאתה בוחן להשקעה, ולהתחיל לקבל החלטות על בסיס "תחושת בטן". זוהי מתכונת בטוחה להפסד כספי. השקעת נדל"ן היא בראש ובראשונה עסקת מספרים.
מלווה השקעות אובייקטיבי משמש כ"שובר שוויון" רגשי. תפקידו להשאיר אותך ממוקד בנתונים היבשים: מה התשואה הצפויה? מהן כלל ההוצאות (הגלויות והנסתרות)? מהו פוטנציאל עליית הערך הריאלי, בהתבסס על נתונים ולא על משאלות לב? מהם הסיכונים ואיך ניתן לגדר אותם? אנחנו בקפטן אינווסט מאמינים שכל החלטה חייבת להיות מגובה בגיליון אקסל מפורט. אם המספרים לא עובדים, העסקה יורדת מהשולחן, לא משנה כמה המרפסת יפה.
תהליך מקצועי מכריח אותך להסתכל על ההשקעה כמו מנהל, לא כמו דייר. הוא מבטיח שתנתח את הנכס כנכס מניב, תשווה את התשואה שלו לאפיקים סולידיים יותר כמו אג"ח ממשלתיות שניתן ללמוד עליהן באתר בנק ישראל, ותקבל החלטה קרה ומחושבת. זהו הערך המוסף הגדול ביותר של ליווי משקיעים – הוא מהווה חיץ בין הרגש שלך לבין הארנק שלך.
איך בוחרים את המלווה הנכון ולא נופלים בפח?
שוק ליווי ההשקעות בישראל פרוץ למדי. כל אחד יכול לקרוא לעצמו "מלווה משקיעים". לכן, בחירת איש המקצוע הנכון היא קריטית. הנה מספר שאלות שאתה חייב לשאול לפני שאתה מתקשר עם מלווה:
- ניסיון ומוניטין: כמה עסקאות ליווית בשנה האחרונה? האם אתה יכול להציג המלצות ממשקיעים קודמים? האם אתה בעצמך משקיע נדל"ן פעיל?
- התמחות גיאוגרפית: באילו ערים או אזורים אתה מתמחה? מלווה טוב מכיר את השטח ברמת הרחוב, יודע מהן התוכניות העתידיות, ומחובר לרשת של אנשי מקצוע מקומיים. היזהר ממלווים שטוענים שהם מומחים "בכל הארץ".
- שקיפות במודל העסקי: איך אתה מרוויח? האם אתה מקבל עמלה גם מהמוכר או ממתווכים? מלווה איכותי עובד בשקיפות מלאה ומקבל תשלום אך ורק ממך, המשקיע. זה מבטיח שהאינטרס היחיד שלו הוא שלך.
- הצוות התומך: עם אילו עורכי דין, שמאים ויועצי משכנתאות אתה עובד? האם יש לך צוות מקצועי שעומד מאחוריך או שאתה עובד לבד? חברה כמו קפטן אינווסט מציעה מערך שלם של מומחים שמגבים כל עסקה.
- תהליך העבודה: איך נראה תהליך הליווי שלב אחר שלב? מה קורה אם לא מוצאים נכס מתאים תוך זמן מוגדר? מה כולל השירות ומה לא? הסכם עבודה ברור ומפורט הוא סימן למקצועיות.
שאלות נפוצות
מה הסיכון הכי גדול בהשקעת נדל"ן בישראל שאנשים לא מדברים עליו?
הסיכון הגדול ביותר הוא סיכון הנזילות. בניגוד למניה שאפשר למכור בלחיצת כפתור, מכירת נכס נדל"ן יכולה לקחת חודשים רבים. במקרה של צורך דחוף במזומן או שינוי פתאומי בשוק, אתה עלול להיתקע עם הנכס או להיאלץ למכור אותו בהפסד משמעותי.
האם עדיף לקחת משכנתא גדולה יותר בריבית נמוכה או קטנה יותר בריבית גבוהה?
ברוב המקרים, עדיף למקסם את המינוף (לקחת משכנתא גדולה יותר) כל עוד הריבית נמוכה והתזרים החודשי מהנכס מכסה את ההחזר החודשי בנוחות. הון עצמי נמוך יותר שמושקע בעסקה מאפשר לך לפזר את ההון על פני מספר השקעות ולהגדיל את התשואה על ההון (ROE).
תוך כמה זמן אני צפוי לראות החזר על ההשקעה בליווי מקצועי?
ההחזר המיידי ביותר הוא במניעת הפסדים. טעות אחת ברכישת נכס בעייתי יכולה לעלות 100-200 אלף שקל בקלות. הליווי מונע זאת מהרגע הראשון. ההחזר הפיננסי על ההשקעה עצמה תלוי באסטרטגיה ובשוק, ובדרך כלל נמדד באופק של 5-7 שנים.
האם מלווה טוב יכול להשיג לי מחיר נמוך יותר על הנכס?
לפעמים כן, בזכות כישורי משא ומתן והיכרות עם השוק. אבל הערך העיקרי אינו בהשגת הנחה של 2%, אלא בלוודא שאתה לא משלם ב-10% יותר על נכס עם בעיות נסתרות. המטרה היא המחיר הנכון עבור הנכס הנכון, לאו דווקא המחיר הכי זול.
מה קורה אם אני לא אוהב את הנכסים שהמלווה מציע לי?
זוהי נורת אזהרה שתהליך האפיון הראשוני לא היה מספיק מעמיק. תהליך ליווי מקצועי מתחיל באסטרטגיה ובהגדרת פרופיל הנכס הרצוי, ורק אז יוצאים לשטח. אם הנכסים לא מתאימים, זה סימן לחזור לשולחן השרטוטים ולדייק את האסטרטגיה, לא פשוט לחפש עוד דירות.
אז: מתי כדאי לשכור מלווה ומתי לפעול לבד?
ההחלטה אם להשתמש בליווי מקצועי תלויה בשלושה גורמים: הזמן הפנוי שלך, רמת המומחיות שלך, והגישה שלך לסיכון. זו לא שאלה של "האם זה שווה את הכסף", אלא "מה העלות של טעות שאעשה לבד".
שכור מלווה אם:
- הזמן שלך יקר: תהליך השקעה מלא דורש מאות שעות של מחקר, שיחות טלפון, נסיעות ובירוקרטיה. אם אתה איש מקצוע עסוק, העלות האלטרנטיבית של הזמן שלך כנראה גבוהה יותר מעלות הליווי.
- זו ההשקעה הראשונה או השנייה שלך: אין תחליף לניסיון. מלווה טוב כבר עשה את כל הטעויות האפשריות (על הכסף של אחרים או על שלו) ולמד מהן. אתה משלם כדי לקנות את הניסיון הזה ולקצר את עקומת הלמידה.
- אתה רוצה לישון טוב בלילה: השקעה בנדל"ן יכולה להיות מלחיצה. הידיעה שאיש מקצוע מנהל את התהליך, בודק כל פרט ומגן עליך מפני סיכונים, מספקת שקט נפשי שקשה לכמת בכסף.
פעל לבד אם:
- יש לך ניסיון מוכח: אם כבר ביצעת מספר עסקאות נדל"ן מוצלחות, אתה מכיר את התהליך, ויש לך רשת אמינה של אנשי מקצוע (עו"ד, יועץ משכנתאות, שיפוצניק).
- יש לך זמן פנוי ואתה נהנה מהתהליך: אם אתה רואה בהשקעות נדל"ן תחביב, נהנה לחקור שווקים, לנתח עסקאות ולנהל משא ומתן – ייתכן שתוכל להגיע לתוצאות טובות בעצמך.
- ההשקעה בסדר גודל קטן מאוד: אם אתה רוכש נכס בסכום נמוך במיוחד, ייתכן ששכר הטרחה של המלווה יהווה אחוז גבוה מדי מהעסקה ויפגע בכדאיות שלה.
בסופו של יום, ההחלטה היא שלך. המפתח הוא להיות כן עם עצמך לגבי היכולות, הידע והזמן העומדים לרשותך. השקעה בנדל"ן היא מרתון, לא ספרינט, וליווי מקצועי הוא הדרך הבטוחה לוודא שתגיע לקו הסיום עם נכס איכותי שמשרת את המטרות שלך.
לייעוץ ראשוני ללא התחייבות, צרו קשר עם הצוות של קפטן אינווסט.